Cuando realizamos el presupuesto económico y financiero de un proyecto, debemos incluir el Balance general y el Estado de Resultados proyectados.
Para poder confeccionar el Estado Financiero Proyectado, es necesario partir del Presupuesto de caja
Este presupuesto financiero es el resultante de la compilación de todos los datos contenidos en los movimientos del efectivo proyectado. Tambien conocido como Cash Flow o Flujo de Fondos Proyectado.
Una vez resuelto el tema del flujo de caja, estamos en condiciones de determinar el primero de los estados proyectados, será el:
Estado de Resultados proyectado
Es el resultante de la compilación de todos los datos contenidos en los presupuestos operativos. Si querés saber cuales son, te dejo el siguiente link:
La estructura del mismo es la siguiente:
| Ventas | |
| menos | Costo de Producción |
| Resultado Bruto | |
| menos | Gastos de Administración |
| Gastos de Comercialización | |
| Gastos de Financiación | |
| RESULTADO antes del Impuesto a las Ganancias | |
| menos | Impuesto a las Ganancias |
| Resultado del Ejercicio |
La determinacion del resultado del ejercicio es la union de los dos estados, el Balance Proyectado y el Estado de Resultados Proyectado, ya que se encuentra presente en ambos estados y es la forma de comprobación del ejercicio.
Balance proyectado
Consiste en mostrar la situación patrimonial de la empresa al final del período considerado. El Balance proyectado es el modelo de estructura patrimonial y financiera, al que se arriba luego de desarrollar y cuantificar las situaciones surgidas de todo el Proceso de Planeamiento.
El balance proyectado surge como consecuencia de la integración de los presupuestos previamente desarrollados (económico, financiero y de inversión).
Sus cifras reflejan la futura situación patrimonial de la empresa, a que previsiblemente se arribará si las premisas definidas en la proyección se cumplen.
Su confección parte del balance histórico, que determina los saldos iniciales de la proyección, y considerando toda información provista por la etapa de presupuestación, se puede esquematizar de la siguiente manera:
| Situación patrimonial de inicio (balance histórico) Más Transacciones proyectadas según presupuestos Igual Situación patrimonial de cierre (balance proyectado) |
Rubros que componen el Balance Proyectado
Es la resultante de efectuar los distintos movimientos contables presupuestados en las diversas cuentas que lo componen. Veamos de donde surgen cada uno de los Rubros, según el siguiente detalle:
- Caja y Bancos: Surge del presupuesto financiero
- Créditos por ventas: Saldos diferidos de cobranza de los respectivos presupuestos de ingresos por ventas
- Bienes de Cambio: en sus distintos componentes, como resultado de lo desarrollado en los presupuestos de nivel de inventario
- Inversiones: De acuerdo al presupuesto financiero y sus saldos iniciales.
- Bienes de uso: de acuerdo a las altas y bajas del período considerado, teniendo en cuenta los saldos iniciales.
- Deudas: Tendremos en cuenta además de los saldos iniciales, las modificaciones que surjan del presupuesto de egresos.
- Capital Social y resultados acumulados:
- Resultado del ejercicio: Surge del estado de resultados proyectado.
Ejercicio Resuelto sobre Estados Financieros proyectados
Ejercicio Resuelto en Excel
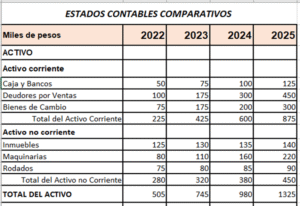
El siguiente es el ejercicio resuelto en formato de Excel