Uno de los tres elementos de los costos de producción, son los costos indirectos de fabricacion, con sus siglas CIF, también conocidos como Carga Fabril.
Los gastos de fabricación o de fábrica también se conocen con los nombres siguientes: cargos indirectos, costos indirectos, gastos de producción o gastos indirectos de producción.
Qué son los Costos Indirectos de Fabricación
Son aquellos que no se pueden asignar directamente al producto terminado, y sin embargo son imprescindibles para el proceso productivo.
Son todos los costos que no están clasificados como mano de obra directa ni como materiales directos. Está compuesta por todos aquellos elementos que no han sido incluidos ni en mano de obra directa ni en mano de obra directa, es decir, que no participan directamente en el proceso de transformación de la materia prima en el producto final, sino que son auxiliares para dicho proceso.
Es el más complejo de los tres elementos. En general, incluye todos los costos indirectos necesarios para el funcionamiento de una estructura fabril, y que no pueden asignarse directamente a la producción.
Para su atribución a los costos de produccion, se procede al prorrateo de dichos gastos. Si queres profundizar en dicho prorrateo, pincha en el siguiente LINK:
Conceptos integrantes

Algunos autores lo caracterizan por exclusión: todos los insumos que requiere la elaboración de un producto y que no sean materiales ni mano de obra directa.
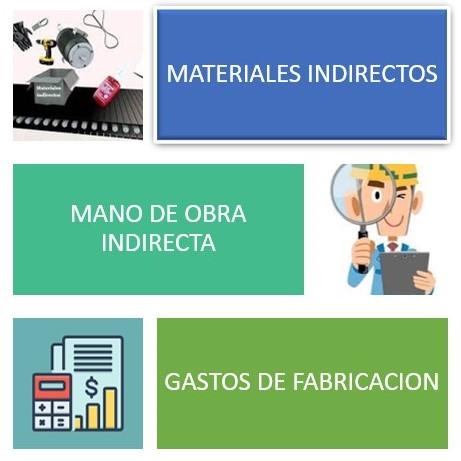
Es decir, incluyen:
- Materiales indirectos.
- Mano de obra indirecta.
- Otros costos de producción indirectos: energía, calefacción, alquileres, servicios de comedor, sanidad, seguros contra incendio, depreciaciones bienes de uso.
Tipos de Gastos de Fabricación
Algunos autores lo caracterizan por exclusión: todos los insumos que requiere la elaboración de un producto y que no sean materiales ni mano de obra directa. Es decir, incluyen:
Materiales Indirectos
Toda aquel material que forma parte integral del producto pero su valor no es representativo respecto al costo por unidad.
Mano de Obra Indirecta
Es la remuneración (salario, prestaciones sociales y aportes patronales) a que se hacen acreedores los trabajadores que trabajan en el area de producción, pero que no son operarios, sino personal de supervisión.
Gastos de Fabricación
Podemos indentificar dentro de ellos:
Suministros de fábrica: están representados por todo tipo de materiales consumidos por la planta de producción, como pueden ser papelería, jabones, aceites y grasas lubricantes, etc.
Consumos de fábrica: corresponde a este rubro, todos aquellos costos que se refieren a diversos servicios como arrendamiento, teléfono, servicios públicos,mantenimiento, depreciación, etc., siempre que estén relacionados con la planta fabril directamente.
Ejemplos de Costos Indirectos de Fabricación
Estos costos sin que la enumeración sea exhaustiva pueden agruparse en:
Materiales indirectos
Algunos ejemplos son:
- Suministros
- Repuestos
- Lubricantes
- Combustible
Mano de obra indirecta
Es el trabajo asalariado, generalmente son costos fijos.
- Mano de obra indirecta
- Supervisión
- Dirección o gerencia fabril
- Personal administrativo o de control
Otros costos fabriles
- Fuerza motriz
- Energía eléctrica (iluminación)
- Alquileres
- Depreciación (según el criterio de depreciación)
- Tasas de servicios (vinculados con la actividad fabril)
- Impuestos (vinculados con la propiedad inmueble que graven la actividad fabril directa o indirectamente)
- Reparaciones efectuadas por terceros
- Seguros (sobre activos fijos vinculados con la producción fabril y sobre
- inventarios)
- Honorarios (por actividades vinculadas con la actividad fabril)
- Regalías (según el tipo o amplitud de las licencias)
- Ropa de trabajo
- Materiales de limpieza
- Vigilancia y seguridad por terceros
- Reprocesos (según el tratamiento que se resuelva darles)