La RT 54 es la norma contable que, a partir de los ejercicios 2025, cambió parcialmente la forma de exposición y de valuación de los estados contables. El título es: Norma Unificada Argentina de Contabilidad (NUA), y la idea de fondo es simple: antes teníamos un montón de resoluciones técnicas sueltas, cada una regulando un tema distinto. La RT 54 junta todo eso en una sola norma, ordenada y unificada.
La RT 54 fue aprobada en julio de 2022, y reemplazó a la RT 6, la RT 8, la RT 9, la RT 11 y, la más importante para nosotros, la RT 17, que era la norma general de exposición y valuación contable.
VIGENCIA: A partir de los ejercicios iniciados el 01 de enero de 2025.
Tipos de entidades con fines de lucro
En la práctica, la RT 54 clasifica a las entidades en tres categorías: entidades pequeñas, entidades medianas, y las que no encajan en ninguna de esas dos, que quedan como entidades grandes.
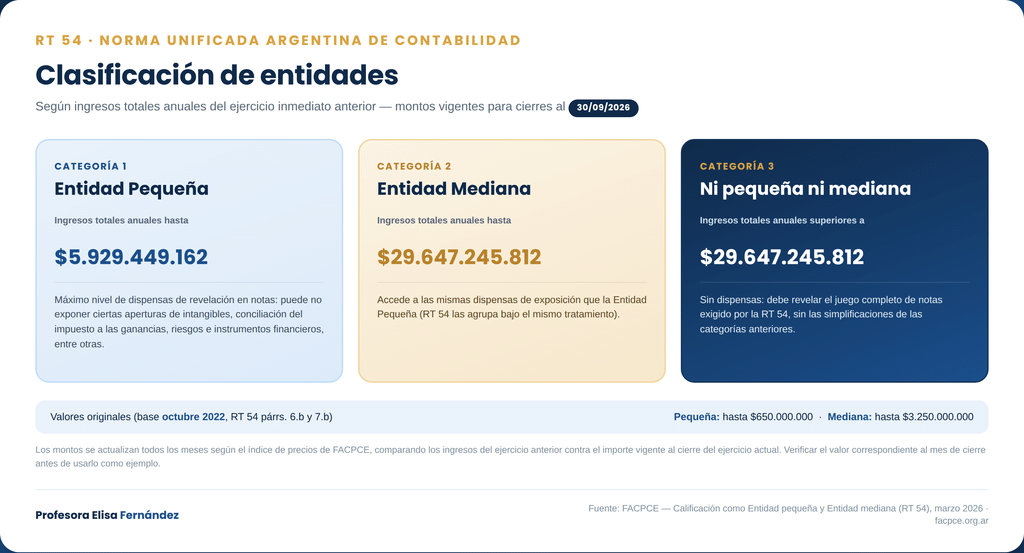
Y esto es importante porque de esa clasificación depende cuánta información tenés que revelar en las notas a los estados contables. Las entidades pequeñas y medianas cuentan con una serie de dispensas: pueden no revelar ciertas aperturas sobre activos intangibles, no presentar la conciliación entre el resultado contable y el impuesto a las ganancias, no exponer determinada información sobre instrumentos financieros y riesgos, entre otras simplificaciones que prevé la norma. Es decir, a menor tamaño de la entidad, menor carga de exposición: la norma está pensada para que no le pese lo mismo a una pyme que a una gran empresa.
Montos vigentes para ejercicios cerrados al 30/09/2026 (para los ingresos):
- Entidad Pequeña: hasta $5.929.449.162 (Seis mil millones de pesos)
- Entidad Mediana: hasta $29.647.245.812 (treinta mil millones de pesos)
Normas de exposicion
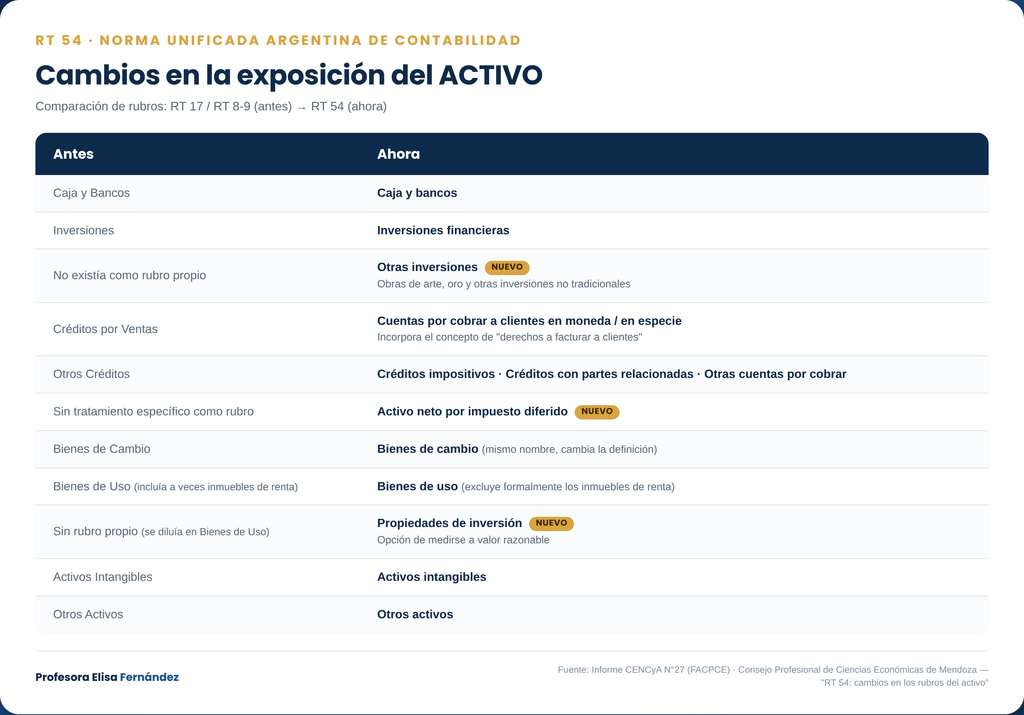
Las principales diferencias en cuanto a la exposición de los estados contables aparecen, sobre todo, en el rubro Créditos.
Con la RT 17 vos tenías: ‘Créditos por ventas’.
Con la RT 54 eso se abre: ahora hay que distinguir:
- cuentas por cobrar a clientes en moneda,
- cuentas por cobrar a clientes en especie,
Cada una va por separado.
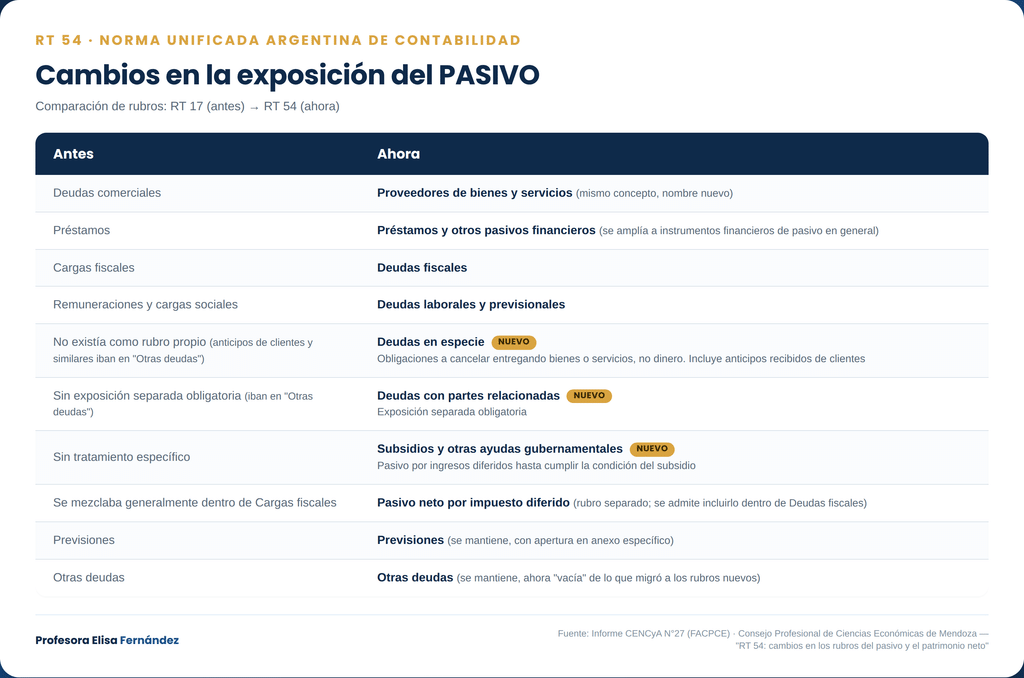
En cuanto a los pasivos
Normas de valuacion
Por supuesto que los estados contables continúan con el ajuste por inflación. La FACPCE determinó que existe «contexto de inflación» cuando la inflación acumulada de los últimos 3 años supera el 100% (criterio de la RT 6, retomado por la RT 54).
En cuanto a la valuación de los activos, te menciono un ejemplo bien concreto: las propiedades de inversión. Con la RT 17 se medían a costo menos depreciaciones o a valor neto de realización. La RT 54 suma una tercera opción: medirlas a valor razonable.
Y esto no es solo un cambio de método: si se elige valor razonable, los cambios en ese valor no se presentan como un resultado financiero más, sino en una línea separada y específica del Estado de Resultados, ‘Cambios en el valor razonable de propiedades de inversión’. Es una norma para tener bien presente si trabajás con inmuebles de renta o de inversión.